Penjual Sering Kecolongan Bukti Transfer Palsu: Cara Melindungi Usaha Kecil
Banyak pelaku usaha kecil, mulai dari konter pulsa, toko kelontong, hingga kedai kopi, mengalami kerugian akibat terlalu percaya pada tangkapan layar atau notifikasi pembayaran di ponsel pembeli. Bank Indonesia telah menegaskan bahwa transaksi QRIS yang berhasil akan mengirimkan notifikasi ke sisi pengguna maupun merchant. Oleh karena itu, verifikasi mutlak harus dilakukan melalui ekosistem aplikasi resmi pihak penjual, bukan sekadar melihat layar perangkat orang lain.
Mengapa Penjual Kecil Mudah Terjebak Modus Bukti Bayar Palsu?
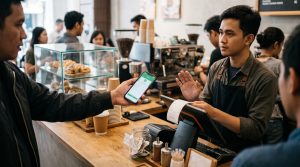
Penjual kecil sering menjadi korban karena mereka melayani banyak pelanggan sekaligus sehingga merasa sungkan atau tidak nyaman menunda transaksi untuk mengecek mutasi rekening. Pelaku penipuan memanfaatkan situasi sibuk ini dengan mendesak penjual dan menunjukkan layar ponsel yang berisi notifikasi pembayaran fiktif atau aplikasi hasil editan.
Kasus nyata baru-baru ini diungkap oleh Polres Kuantan Singingi, memberikan gambaran jelas betapa berbahayanya modus ini. Sebuah konter bernama Shannum Cell 2 kehilangan uang tunai sebesar Rp1.643.000. Pelaku datang pada malam hari, meminta layanan tarik tunai dengan alasan akan membayar melalui QRIS DANA, dan langsung memamerkan notifikasi palsu di ponselnya. Penjaga konter menyerahkan uang tersebut tanpa memeriksa mutasi, mengira pembayaran telah selesai. Polri secara khusus menyoroti bahwa tampilan notifikasi di perangkat pembeli sangat rentan dimanipulasi.
Bagaimana Cara Penjual Melindungi Diri dari Bukti Bayar Palsu?
Cara paling efektif untuk melindungi usaha dari bukti bayar palsu adalah dengan menetapkan aturan operasional wajib cek mutasi pada aplikasi resmi merchant sebelum menyerahkan barang atau uang. Sebagai lapisan keamanan tambahan, penjual dapat mengadopsi teknologi AI seperti Bitdefender Scamio untuk memindai kode QR atau tangkapan layar yang terlihat mencurigakan.
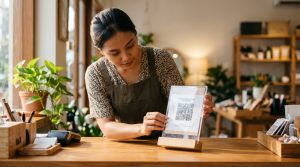
Bank Indonesia bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) juga terus mengingatkan adanya ancaman fisik berupa QRIS palsu. Pelaku dapat menimpa stiker QRIS asli dengan milik mereka, meniru nama merchant, jenis barang, dan nominal transaksi.
Prosedur Keamanan & Verifikasi Transaksi Non-Tunai
| Langkah Verifikasi | Tindakan Pencegahan |
| Konfirmasi Aplikasi Resmi | Minta pembeli menunggu hingga notifikasi dana masuk tercatat di aplikasi merchant milik Anda sendiri. |
| Validasi Identitas QRIS | Pastikan nama merchant yang muncul di aplikasi pembeli benar-benar sesuai dengan nama usaha Anda saat dipindai. |
| Inspeksi Fisik QRIS | Lakukan pengecekan berkala pada stiker atau akrilik QRIS di meja kasir untuk memastikan tidak ada stiker lain yang menempel atau menutupi. |
| Bantuan Pemindaian AI | Gunakan Bitdefender Scamio (tersedia gratis via WhatsApp, Web, atau Discord) untuk menganalisis screenshot, link, atau gambar yang dicurigai sebagai penipuan. |
Apa Manfaat Menerapkan Prosedur Verifikasi Pembayaran yang Ketat?
Prosedur verifikasi yang ketat secara langsung menekan risiko kerugian finansial harian akibat transaksi fiktif dan penipuan manipulasi struk. Sistem ini juga melindungi karyawan dari tekanan psikologis dan keraguan saat menghadapi pelanggan yang sengaja bertindak terburu-buru.
Bank Indonesia mengharapkan merchant mengambil peran proaktif dalam memastikan QRIS yang ditampilkan di area kasir tidak dapat diganti atau dimodifikasi oleh pihak yang tidak berwenang.
Poin Penting: Keuntungan Standarisasi Verifikasi
- Menghilangkan celah kerugian akibat editan aplikasi pihak ketiga.
- Membantu karyawan kasir mengambil keputusan tegas dengan panduan prosedur yang seragam.
- Memberikan jeda waktu operasional yang wajar bagi penjual untuk memastikan dana benar-benar masuk.
- Membangun kepercayaan dan transparansi antara penjual dan pembeli yang sah.
Bolehkah Penjual Meminta Kode Keamanan dari Pembeli?
Penjual sama sekali tidak diperbolehkan meminta PIN, OTP, password, atau kode keamanan lainnya dari pembeli dengan alasan apa pun. Data tersebut bersifat sangat rahasia dan merupakan kunci akses utama perbankan yang hanya boleh diketahui oleh pemilik rekening.
Bank Indonesia secara konsisten mengedukasi masyarakat untuk menjaga kerahasiaan PIN, password, kode CVV/CVC, dan OTP. Dalam praktiknya di lapangan, jika penjual atau pembeli menerima link, file APK, atau aplikasi mencurigakan dari pihak tak dikenal yang mengatasnamakan proses pembayaran, jangan pernah mengkliknya. Jika terjadi transaksi mencurigakan, segera laporkan masalah tersebut kepada penyelenggara layanan pembayaran terkait dan blokir akun jika diperlukan.
Perlindungan dari penipuan pembayaran digital tidak harus menggunakan metode yang rumit. Mengombinasikan kebiasaan sederhana mengecek saldo resmi, memastikan kesesuaian identitas merchant, dan menjadikan chatbot AI sebagai alat bantu analisis sudah cukup untuk menjaga keamanan pendapatan usaha sehari-hari. Keputusan akhir transaksi selalu berada pada data riil yang tercatat di sistem penyedia layanan.
Kesimpulan dan Langkah Selanjutnya untuk Keamanan Transaksi Digital dari Bukti Bayar Palsu
Solusi untuk menjawab tantangan mengenai peran apa yang tetap harus dipegang manusia ketika teknologi dan AI mengerjakan semakin banyak hal terletak pada penerapan prosedur verifikasi berlapis yang tidak bisa sepenuhnya didelegasikan kepada sistem. Dalam konteks pencegahan penipuan transaksi usaha, AI berfungsi secara efektif sebagai alat bantu pendeteksi dini dan penganalisis anomali pada tangkapan layar, tautan, atau kode QR yang mencurigakan. Meskipun demikian, peran mutlak manusia yang tidak bisa digantikan oleh mesin adalah otorisasi dan verifikasi akhir, di mana penjual wajib memvalidasi sendiri mutasi dana melalui sistem perbankan resmi serta menjadi pengambil keputusan final sebelum menyerahkan aset fisik kepada pelanggan.
Seperti yang tertera dalam buku Stay Human. Stay in Charge. Transformasi AI di Korporasi karya Dian Martin (Ketua Umum Asosiasi AI Indonesia), keberhasilan pemanfaatan teknologi sangat bergantung pada kesadaran untuk tidak mendelegasikan seluruh keputusan kritis dan kendali bisnis kepada otomatisasi. Setiap pelaku usaha dan karyawan dituntut untuk secara konsisten membangun kebiasaan disiplin dalam mengecek data faktual, senantiasa mengasah pemikiran kritis ketika menghadapi situasi pelanggan yang mendesak, dan tidak pasif atau sekadar menjadi tukang stempel atas notifikasi yang disodorkan oleh pihak lain. Melalui cara ini, keamanan finansial usaha tetap terjaga karena manusia selalu hadir sebagai pemegang kendali dan tanggung jawab utama.
Referensi
- https://humas.polri.go.id/news/detail/2288681-polres-kuansing-ungkap-penipuan-digital-bermodus-qrishumas.polri
- https://www.bi.go.id/id/fungsi-utama/sistem-pembayaran/ritel/kanal-layanan/qris/default.aspxgo
- https://www.bi.go.id/id/fungsi-utama/sistem-pembayaran/ritel/kanal-layanan/qris/qris-antarnegara/default.aspxgo
- https://www.bi.go.id/id/publikasi/ruang-media/news-release/Pages/sp_259323.aspxgo
- https://www.bca.co.id/id/informasi/awas-modus/2024/11/25/12/09/tips-aman-transaksi-qrisbca.co
- https://www.bitdefender.com/en-us/consumer/scamiobitdefender
- https://www.bitdefender.com/consumer/support/answer/97320/